회사가 대신 해주던 일
회사에 다니던 시절에는 건강보험을 고민해본 적이 거의 없었어요. 매년 가을이면 인사팀에서 메일이 왔고, 두세 가지 플랜 중 하나에 체크만 하면 끝이었어요. 보험료는 월급에서 알아서 빠져나갔고, 회사가 절반 넘게 내주고 있다는 사실도 명세서를 자세히 보기 전까지는 몰랐어요.
혼자 일하기 시작하고 나서야 그게 얼마나 큰 혜택이었는지 알게 됐어요. 이제는 어떤 플랜을 고를지, 보험료를 얼마까지 감당할지, 어느 병원을 계속 다닐 수 있을지 전부 제가 정해야 해요. 그래서 10월 말이 되면 달력에 표시해둔 날짜가 하나 있어요. 11월 1일, 개인 건강보험 오픈 등록이 시작되는 날이에요.
처음 혼자 보험에 가입하던 해에는 이 기간이 있다는 것조차 몰랐어요. 퇴사하고 몇 달 동안은 회사 보험을 연장해서 쓰다가, 그 기간이 끝나갈 무렵에야 부랴부랴 알아봤어요. 정해진 기간에만 새로 가입하거나 플랜을 바꿀 수 있다는 걸 그때 처음 알았어요. 그 뒤로는 매년 이 날짜를 놓치지 않으려고 휴대전화 알림을 두 번 걸어둬요.
10월 말이면 서랍에서 꺼내는 폴더
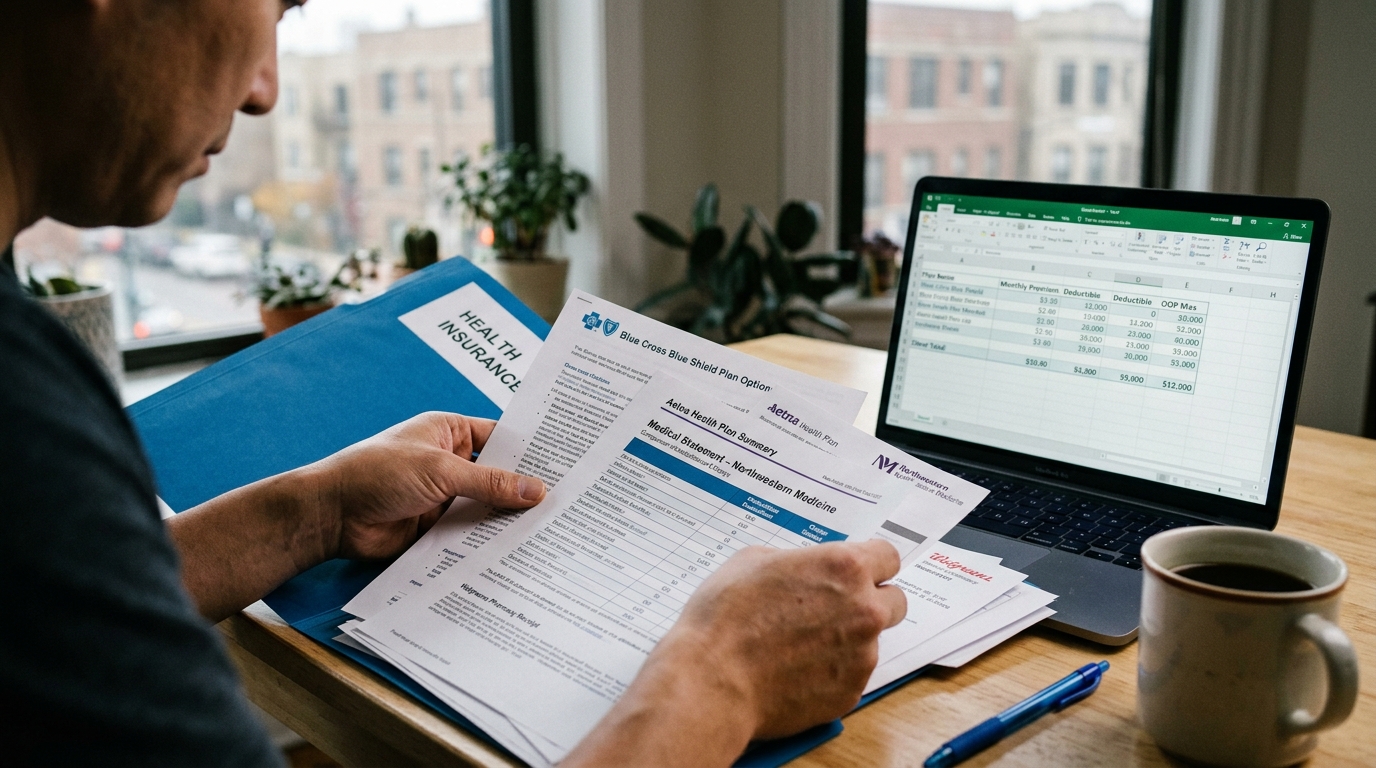
책상 맨 아래 서랍에 "보험"이라고 적어둔 파란 폴더가 있어요. 작년 플랜 안내문, 1년 동안 받은 진료비 명세서, 약국 영수증이 들어 있어요. 올해도 지난 주말에 그 폴더를 꺼내 식탁 위에 쭉 펼쳐놨어요.
명세서를 한 장씩 넘겨보면 1년 동안 병원을 몇 번 갔는지가 한눈에 보여요. 올해는 정기 검진 1번, 감기로 동네 클리닉 2번, 치과 2번이 전부였어요. 생각보다 적게 갔다는 걸 확인하고 나니, 내년 플랜을 고르는 기준도 조금 달라졌어요.
명세서 사이에서 잊고 있던 것도 하나 나왔어요. 봄에 받은 치과 진료비 중 일부를 보험사에 다시 청구할 수 있었는데, 서류를 보내지 않고 그냥 넘어갔던 거예요. 기한이 아직 남아 있어서 그날 바로 청구서를 써서 보냈어요. 폴더를 1년에 한 번이라도 펼쳐보는 이유가 이런 데 있어요.
보험료보다 먼저 보는 숫자
처음 혼자 보험을 고를 때는 매달 내는 보험료만 봤어요. 가장 싼 플랜을 골랐다가, 그해 갑자기 검사를 받을 일이 생겨서 꽤 큰 금액을 제 돈으로 내야 했어요. 디덕터블, 그러니까 보험이 본격적으로 적용되기 전에 제가 먼저 부담해야 하는 금액이 생각보다 컸던 거예요.
그 뒤로는 표를 하나 만들어서 비교해요. 월 보험료, 디덕터블, 1년 최대 본인부담금, 이렇게 3가지 숫자를 나란히 적어요. 월 보험료가 조금 비싸도 최대 본인부담금이 낮은 플랜이, 혹시 모를 상황을 생각하면 마음이 더 편할 때가 있어요. 반대로 거의 병원을 안 가는 해라면 보험료가 낮은 쪽이 합리적이고요. 정답이 있는 문제가 아니라, 그해 제 상황에 맞춰 고르는 문제라는 걸 몇 번 겪고 나서야 받아들였어요.
내년 수입을 미리 짐작해야 하는 이유
개인 보험에서 가장 까다로운 부분은 내년 소득을 미리 적어내야 한다는 점이에요. 소득에 따라 보험료 지원 금액이 달라지기 때문이에요. 월급이 정해진 사람이라면 쉬운 일이지만, 프로젝트 단위로 일하는 저 같은 사람에게는 매년 가장 머리 아픈 칸이에요.
그래서 올해는 지난 3년간의 연간 매출을 꺼내 평균을 내보고, 이미 확정된 내년 계약을 따로 더해봤어요. 너무 낮게 적으면 나중에 세금 신고 때 지원금을 돌려줘야 하고, 너무 높게 적으면 매달 필요 이상으로 보험료를 내게 돼요. 결국 확정된 계약을 기준으로 조금 보수적으로 잡기로 했어요.
한 해는 이 칸을 너무 낙관적으로 적었다가 반대로 고생한 적도 있어요. 예상했던 큰 프로젝트가 중간에 무산되면서 실제 소득이 적어 낸 금액보다 한참 낮아졌거든요. 그해에는 매달 받을 수 있었던 지원금을 받지 못한 채 보험료를 냈고, 이듬해 세금 신고 때가 돼서야 차액을 정산받았어요. 그 사이 몇 달 동안 현금 흐름이 빠듯했던 기억이 남아 있어요. 그래서 요즘은 해가 바뀐 뒤에도 소득이 크게 달라지면 바로 정보를 고쳐 넣어요. 1년에 한 번 적고 끝나는 칸이 아니라는 걸 그때 배웠어요.
단골 병원이 아직 네트워크에 있는지
플랜을 바꿀 때마다 꼭 확인하는 게 있어요. 몇 년째 다니는 주치의와 집 근처 클리닉이 새 플랜의 네트워크에 들어 있는지예요. 몇 년 전 보험료가 조금 싼 플랜으로 바꿨다가, 다니던 병원이 네트워크 밖이라는 걸 진료 예약을 잡으면서 알게 된 적이 있어요.
그때부터는 플랜 이름을 적어서 병원 접수처에 직접 전화를 걸어 물어봐요. 웹사이트 검색 결과가 실제와 다른 경우가 종종 있어서, 사람에게 한 번 더 확인하는 게 마음이 놓여요.
작년에는 접수처 직원이 친절하게도 플랜 이름 뒤에 붙은 등급까지 확인해줬어요. 같은 보험사라도 등급에 따라 네트워크가 다를 수 있다는 걸 그때 처음 알았어요. 그날 들은 내용을 폴더 맨 앞장에 메모해뒀는데, 올해도 그 메모부터 다시 읽었어요.
올해 정한 순서
올해는 순서를 미리 적어뒀어요. 11월 첫 주에 플랜 목록을 보고 후보 3개를 고르고, 둘째 주에 병원 네트워크를 확인하고, 셋째 주에 결정해요. 12월 중순까지만 가입하면 1월 1일부터 적용되니 서두를 필요는 없지만, 연말 프로젝트가 몰리기 전에 끝내두는 게 낫다는 걸 몇 번 겪으면서 알게 됐어요.
혼자 일한다는 건 이런 일들을 하나하나 직접 챙긴다는 뜻이기도 해요. 처음에는 귀찮고 막막했는데, 이제는 1년에 한 번 제 생활을 점검하는 시간처럼 느껴져요. 파란 폴더를 다시 서랍에 넣을 때쯤이면, 내년 한 해를 조금은 준비해둔 기분이 들어요.
'비즈니스 생산성 (Productivity)' 카테고리의 다른 글
| 내년 견적서는 왜 10월에 보내야 할까 (0) | 2026.10.28 |
|---|---|
| 동네 도서관이 두 번째 사무실이 된 이야기 (0) | 2026.10.25 |
| 공유오피스 재가입 수수료, 도시마다 또 내야 했다 (0) | 2026.10.18 |
| 탈린에서 한국 인증번호가 안 왔어요: 해외 번호로 은행 업무가 막혔던 날 (0) | 2026.10.15 |
| 타이베이 발표 중 노트북이 갑자기 업데이트를 시작했어요: 화면이 멈춘 10분 (0) | 2026.10.13 |


